Die wichtigsten Fristen
Empfangen müssen alle Unternehmen E-Rechnungen schon seit dem 1. Januar 2025, auch Kleinunternehmer, Vermieter und Ärzte. Für das Versenden endet die allgemeine Übergangsregel am 31. Dezember 2026. Lag Ihr Gesamtumsatz (§ 19 Abs. 2 UStG) 2026 bei höchstens 800.000 EUR, dürfen Sie für Leistungen aus 2027 noch Papier- oder PDF-Rechnungen ausstellen. Bis Ende 2027 dürfen außerdem bestehende EDI-Verfahren weiterlaufen, die die Anforderungen an eine E-Rechnung noch nicht erfüllen, und zwar unabhängig vom Umsatz. Ab dem 1. Januar 2028 gilt die Pflicht dann für alle.
Leistungsdatum oder Rechnungsdatum, was ist maßgeblich? Ob die E-Rechnungspflicht greift, richtet sich grundsätzlich nach dem Leistungsdatum, also dem Tag der Lieferung oder Leistung. Für Leistungen aus 2026 verlangt das Gesetz aber zusätzlich, dass eine Papier- oder PDF-Rechnung bis zum 31. Dezember 2026 beim Kunden eingeht (§ 27 Abs. 38 Nr. 1 UStG). Das BMF hält eine solche Rechnung zwar auch 2027 noch für zulässig. Diese Auffassung weicht jedoch vom Gesetz ab und findet sich nur in einem nicht amtlich veröffentlichten Schreiben an Verbände der Energiewirtschaft. Ob man sich darauf verlassen kann, ist daher offen. Rechnen Sie Leistungen aus 2026 deshalb möglichst noch in diesem Jahr ab, andernfalls vorsorglich per E-Rechnung.
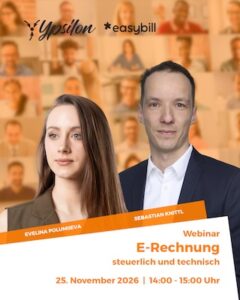
Am 25.11.2026 werden wir das Thema E-Rechnung in unserem kostenlosen Webinar durchleuchten. Wir freuen uns über die Teilnahme.
Wen die E-Rechnungspflicht trifft und warum ein PDF nicht reicht
Die Pflicht gilt für steuerbare Umsätze zwischen Unternehmern, die beide im Inland ansässig sind. Erfasst sind auch Reverse-Charge-Fälle nach § 13b UStG sowie steuerfreie Umsätze, soweit sie nicht unter § 4 Nr. 8 bis 29 UStG fallen. Papier oder PDF bleiben dauerhaft zulässig für Kleinbetragsrechnungen bis 250 EUR brutto, Fahrausweise und Rechnungen von Kleinunternehmern. Für Rechnungen an Behörden gelten zusätzlich eigene Vorgaben: an Bundesbehörden die E-Rechnungsverordnung des Bundes, an Landes- und Kommunalbehörden das jeweilige Landesrecht, das abweichende Regelungen enthalten kann.
Eine E-Rechnung ist eine Rechnung in einem strukturierten elektronischen Format, das grundsätzlich der europäischen Norm EN 16931 entspricht. Dazu gehören die XRechnung als reine XML-Datei und ZUGFeRD bzw. Factur-X als PDF mit eingebetteter XML-Datei. Die ZUGFeRD-Profile MINIMUM und BASIC-WL reichen nicht. Daneben können auch von der Normenreihe EN 16931 abweichende strukturierte Formate verwendet werden, insbesondere geeignete EDI-Verfahren, sofern sich die Rechnungsangaben daraus richtig und vollständig in ein normgerechtes Format übertragen lassen. Ein einfaches PDF, ein Scan oder eine Excel-Datei ist keine E-Rechnung. Entscheidend ist der XML-Datenteil: Dort müssen alle Pflichtangaben nach §§ 14, 14a UStG stehen. Ergänzende Unterlagen wie Stundennachweise dürfen Sie als Anlage einbetten. Welche Angabe in welches Datenfeld gehört, zeigt eine Zuordnungstabelle der Koordinierungsstelle für IT-Standards (KoSIT) und des Forums elektronische Rechnung Deutschland (FeRD), deren Anwendung das BMF empfiehlt.
Was das BMF-Schreiben vom 15. Oktober 2026 klärt
- Nichtbeanstandung bis Ende 2026: Für E-Rechnungen, die Sie bis zum 31. Dezember 2026 ausstellen, besteht eine Nichtbeanstandungsregelung. Entsprechen sie den bisherigen BMF-Schreiben, wird das auch beim Vorsteuerabzug Ihres Kunden nicht beanstandet.
- Leistungsbeschreibung: Art, Umfang und gegebenenfalls Ort der Leistung müssen im Datenteil so beschrieben sein, dass sich die Leistung eindeutig feststellen und ihre steuerliche Behandlung prüfen lässt. Ein bloßer Verweis auf den Vertrag reicht nicht. Details wie Stundennachweise dürfen Sie in eine eingebettete Anlage auslagern.
- Bauleistungen: Ein komplettes Leistungsverzeichnis lässt sich derzeit technisch nicht im Datenteil abbilden. Vorübergehend genügt es daher, dort die einzelnen Gewerke mit ihren Summen anzugeben. Die detaillierte Aufschlüsselung gehört in eine lesbare, eingebettete Anlage, auf die die Rechnung eindeutig verweist.
- Anzahlungen: Anzahlungsrechnungen, die vor Beginn Ihrer Pflicht gestellt wurden, dürfen Papier oder PDF bleiben. Die Schlussrechnung ist dann eine E-Rechnung. Für die Absetzung der erhaltenen Anzahlungen lässt das BMF bis zum 30.06.2030 zwei alternative Vereinfachungen zu: Entweder Sie ziehen die Anzahlungen im Datenteil als Gesamtsumme ab und führen die Einzelheiten im Freitextfeld auf. Oder Sie nehmen die gesamte Absetzung in einer eingebetteten Anlage vor, auf die im Datenteil ausdrücklich hingewiesen wird.
- Rabatte und Boni: Ein allgemeiner Hinweis genügt, wenn eine schriftliche Vereinbarung über die Entgeltminderung besteht, die kurzfristig vorgelegt und eindeutig geprüft werden kann.
- Bruttopreisrechnungen: Wer mit Bruttopreisen abrechnet, etwa im Buchhandel, kann in XRechnung und ZUGFeRD Rundungsdifferenzen bekommen, weil diese Formate vom Nettobetrag aus rechnen. Für Rechnungen, die bis Ende 2027 ausgestellt werden, müssen die einzelnen Positionen deshalb nicht im Datenteil stehen. Dort müssen aber weiterhin die Entgelte, aufgeschlüsselt nach Steuersätzen bzw. Steuerbefreiungen, und die jeweiligen Steuerbeträge angegeben sein. Eine bloße Gesamtsumme reicht nicht. Die Einzelpositionen gehören in eine eingebettete, lesbare Anlage.
- Privat- oder Geschäftskunde: Im Massengeschäft wird ein Verstoß nicht beanstandet, wenn Sie bei gehöriger Sorgfalt nicht erkennen konnten, dass Ihr Kunde Unternehmer ist. Bei laufenden Verträgen, etwa Energielieferungen, genügt es, dies bei Vertragsbeginn oder -änderung zu klären.
- Fehler im Datensatz: Nicht jeder Validierungsfehler ist steuerlich relevant. Bei einem Formatfehler liegt gar keine E-Rechnung vor. Ein Verstoß gegen eine technische Geschäftsregel schadet steuerlich nur, wenn er eine Pflichtangabe betrifft (Inhaltsfehler), etwa wenn der Steuerbetrag, die Steuernummer oder die USt-IdNr. fehlerhaft angegeben ist.
- Korrekturen: Das BMF lässt verschiedene Berichtigungsverfahren zu. Berichtigt wird per E-Rechnung, und aus Ursprungsrechnung und Korrektur muss klar hervorgehen, was gilt. Eine Gutschrift Ihres Kunden ist nur möglich, wenn Sie das vorher vereinbart haben. Ändert sich lediglich das Entgelt nachträglich (§ 17 UStG), etwa durch einen Bonus, ist nicht zwingend eine Rechnungsberichtigung nötig.
Kein Bußgeld, aber Risiko beim Vorsteuerabzug
Wer statt der vorgeschriebenen E-Rechnung eine Papier- oder PDF-Rechnung ausstellt, begeht laut BMF keine Ordnungswidrigkeit. Das gilt nur für diesen Fall: Wer gar keine oder eine verspätete Rechnung stellt, riskiert weiterhin ein Bußgeld. Für Ihren Kunden ist die falsche Rechnungsform trotzdem ein Problem. Ein Vorsteuerabzug ist zwar unter bestimmten Voraussetzungen auch bei formellen Mängeln möglich, sicher ist er aber erst mit einer ordnungsgemäßen E-Rechnung. Ihr Kunde wird deshalb eine E-Rechnung verlangen und die Zahlung womöglich zurückhalten. Regeln Sie Format und Übermittlungsweg am besten vertraglich, und verlangen Sie umgekehrt auch von Ihren Lieferanten E-Rechnungen.
Was Sie jetzt tun sollten
- Empfang einrichten: Falls noch nicht geschehen, richten Sie ein zentrales E-Mail-Postfach ein, teilen Sie Ihren Lieferanten die Adresse mit und legen Sie fest, wer Rechnungen prüft und freigibt. Empfangen müssen Sie E-Rechnungen bereits seit 2025.
- Eingehende Rechnungen prüfen: Lassen Sie E-Rechnungen Ihrer Lieferanten beim Eingang automatisch validieren und bewahren Sie das Prüfprotokoll auf. So können Sie im Zweifel nachweisen, dass Sie die Rechnung sorgfältig geprüft haben. Bei einem Formatfehler liegt keine E-Rechnung vor. Ab 2027 gefährdet das Ihren Vorsteuerabzug. Fordern Sie in diesem Fall eine korrekte E-Rechnung an.
- Richtig archivieren: Bewahren Sie den strukturierten Datenteil unverändert und GoBD-konform auf (XML- bzw. ZUGFeRD-Datei). Die Frist beträgt acht Jahre ab Ende des Kalenderjahres, in dem die Rechnung ausgestellt wurde. Ein Ausdruck ersetzt die Originaldatei nicht.
- Software wählen, die E-Rechnungen nach EN 16931 erstellt und zu Ihren Abläufen, Rechnungsvolumen und Ihrer Steuerkanzlei passt.
- Vor dem Versand validieren, etwa mit dem kostenlosen KoSIT-Validator. Das ist keine Pflicht, aber empfehlenswert. Der Validator prüft nur die Technik, nicht die steuerliche Richtigkeit.
Fazit
Wer jetzt Empfang, Archivierung und Rechnungsstellung ordnet, vermeidet im neuen Jahr Vorsteuerstreit mit Kunden und Lieferanten.
Unser Frankfurter Indirect-Tax-Team prüft mit Ihnen, ob und ab wann die Pflicht für Sie gilt und welche Rechnungen Sie noch 2026 stellen sollten. Wir beurteilen Sonderfälle wie Reverse Charge, Anzahlungen, Bauleistungen oder Gutschriftverfahren und prüfen Ihre Rechnungsvorlagen auf die steuerlichen Pflichtangaben. Ihren Vorsteuerabzug sichern wir mit klaren Prüfregeln für eingehende Rechnungen ab. Zudem analysieren wir Ihre Abläufe vom Rechnungseingang bis zur Archivierung und empfehlen Ihnen gemeinsam mit unseren Softwarepartnern eine passende Lösung.
Sprechen Sie uns an
Tel.: +49 221 58608-000
E-Mail: info-FRA@ypsilon.group
Rechtsstand: November 2026;
BMF-Schreiben vom 15.10.2026 (III C 5 – S 7287-a/00019/021/017).
Dieser Beitrag ersetzt keine individuelle Beratung.